13.1. Сутність і необхідність планування. Планування як функція управління підприємством та як наука
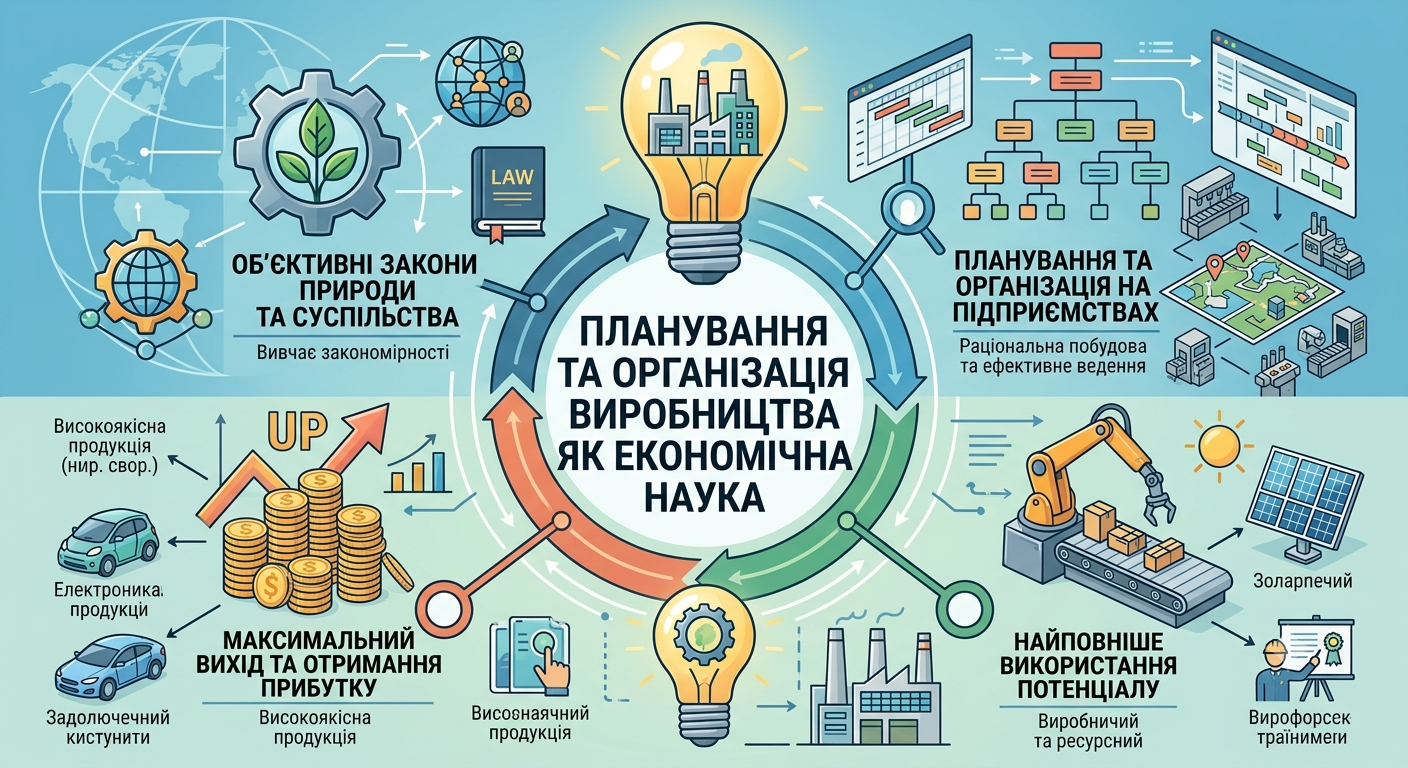
Планування та організація виробництва – це економічна наука, яка на підставі об’єктивних законів природи і розвитку суспільства вивчає закономірності планування, раціональної побудови і ефективного ведення господарства на підприємствах з метою найповнішого використання виробничого потенціалу, забезпечення максимального виходу високоякісної продукції та надання послуг і отримання прибутку.
Планування – це один із найскладніших та нелегких видів діяльності. Складність полягає в тому, що управління – це практична діяльність, а що і як робити визначають до того, коли потрібно діяти.
Функція планування полягає в розробці змісту та послідовності дій для досягнення сформульованої мети, відображеної в економічних планах.
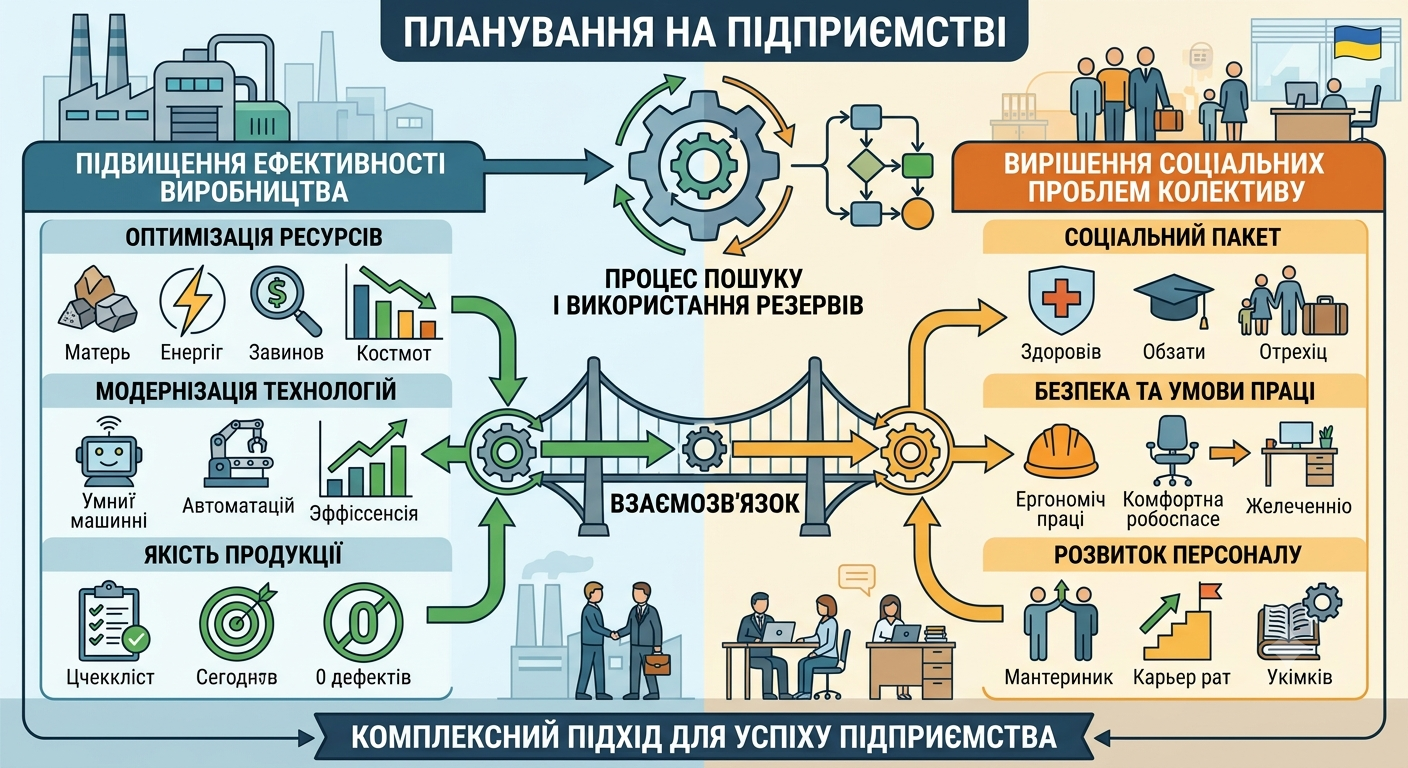
Планування на підприємстві– це процес пошуку і використання резервів підвищення ефективності виробництва і вирішення соціальних проблем колективу.
Наука планування та організація виробництва вивчає закономірності розвитку і вдосконалення виробництва в господарствах, тобто предметом вивчення цієї науки є конкретні підприємства й об’єднання. Планування та організація виробництва як наука тісно пов’язані з економічними, технічними та технологічними науками, оскільки під час виробництва сільськогосподарської продукції техніка, технологія та організація є в нерозривному зв’язку, доповнюючи і збагачуючи одна одну новими теоретичними положеннями з актуальних проблем розвитку агропромислового комплексу.
13.2. Предмет, об’єкт і методи дослідження
Об’єктами науки є сільськогосподарські підприємства різних форм власності: сільськогосподарські кооперативи, асоціації, публічні товариства, фермерські господарства, фізичні та юридичні господарюючі суб’єкти.
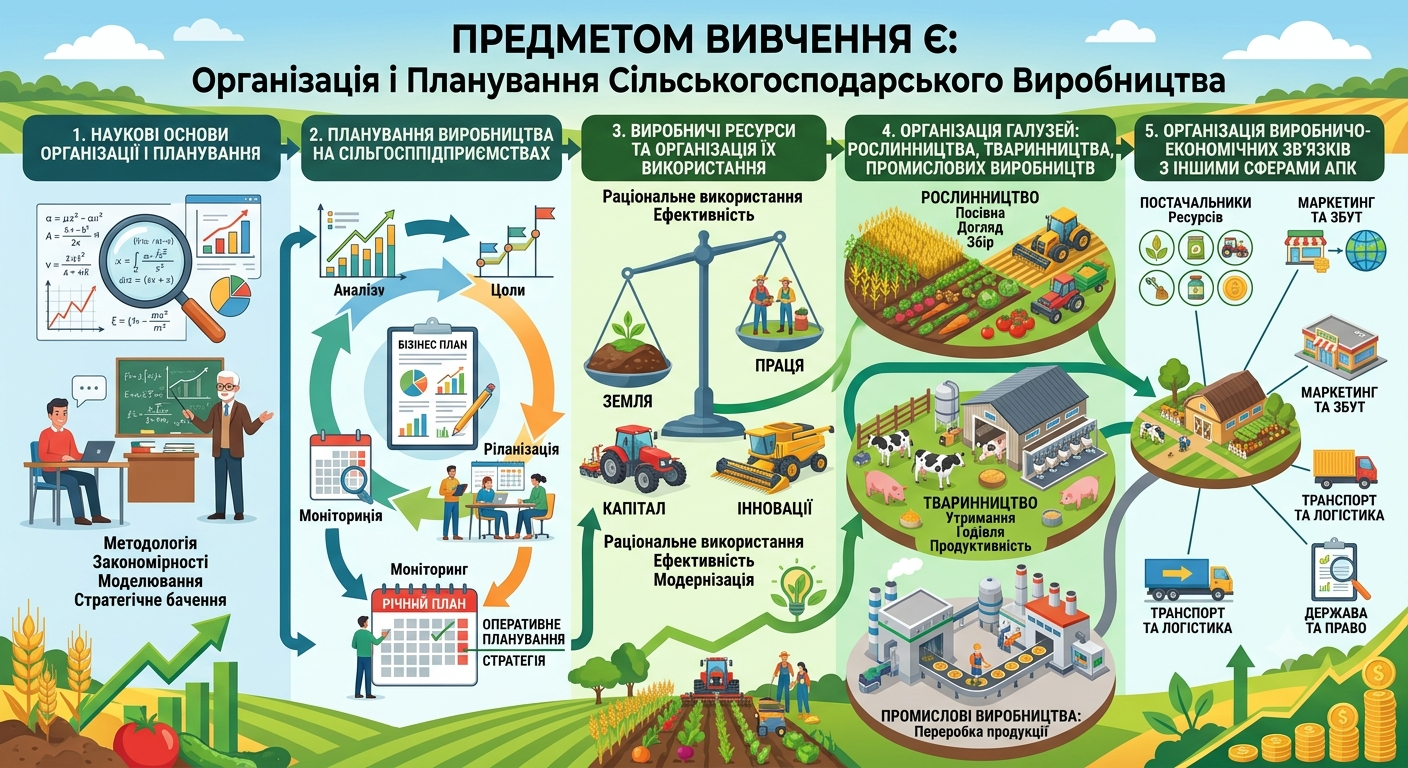
Предметом вивчення є: 1. наукові основи організації і планування сільськогосподарського виробництва; 2. планування виробництва на сільськогосподарських підприємствах; 3. виробничі ресурси та організація їх використання; 4. організація галузей рослинництва, тваринництва, промислових виробництв; 5. організація виробничо-економічних зв’язків підприємств з іншими сферами АПК.
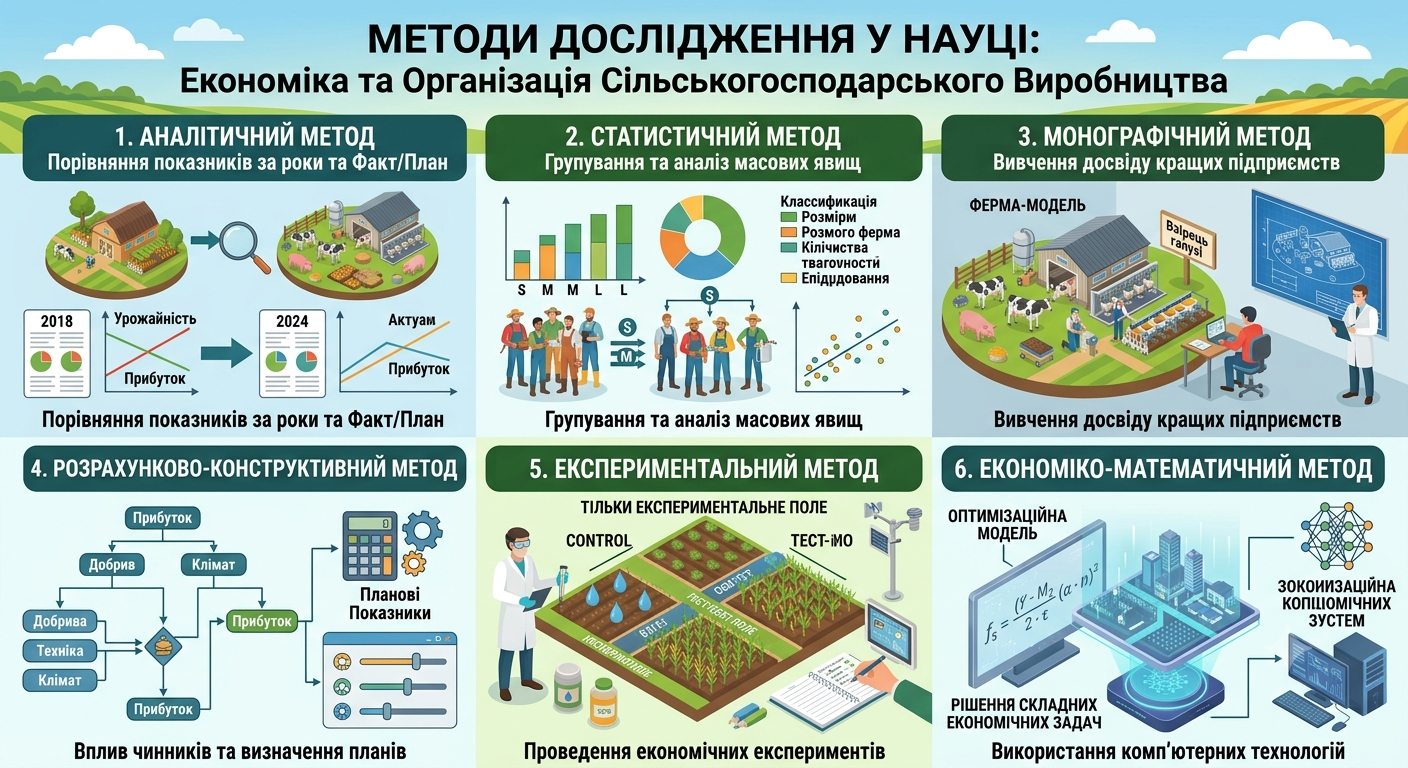
Методи дослідження у науці: 1. аналітичний – порівнюють показники підприємства, його галузей за низку років, показники фактичні і планові; 2. статистичні методи – використовують під час вивчення масових явищ за допомогою групування за певними ознаками; 3. монографічний – вивчають досвід кращих типових підприємств чи підрозділів; 4. розрахунково-конструктивний – виявляє ступінь впливу різних чинників на певний показник і на цій основі визначити планові показники; 5. експериментальний – передбачає проведення економічного експерименту; 6. економіко-математичні методи – з використанням комп’ютерних технологій його застосовують для розв’язання складних економічних задач.
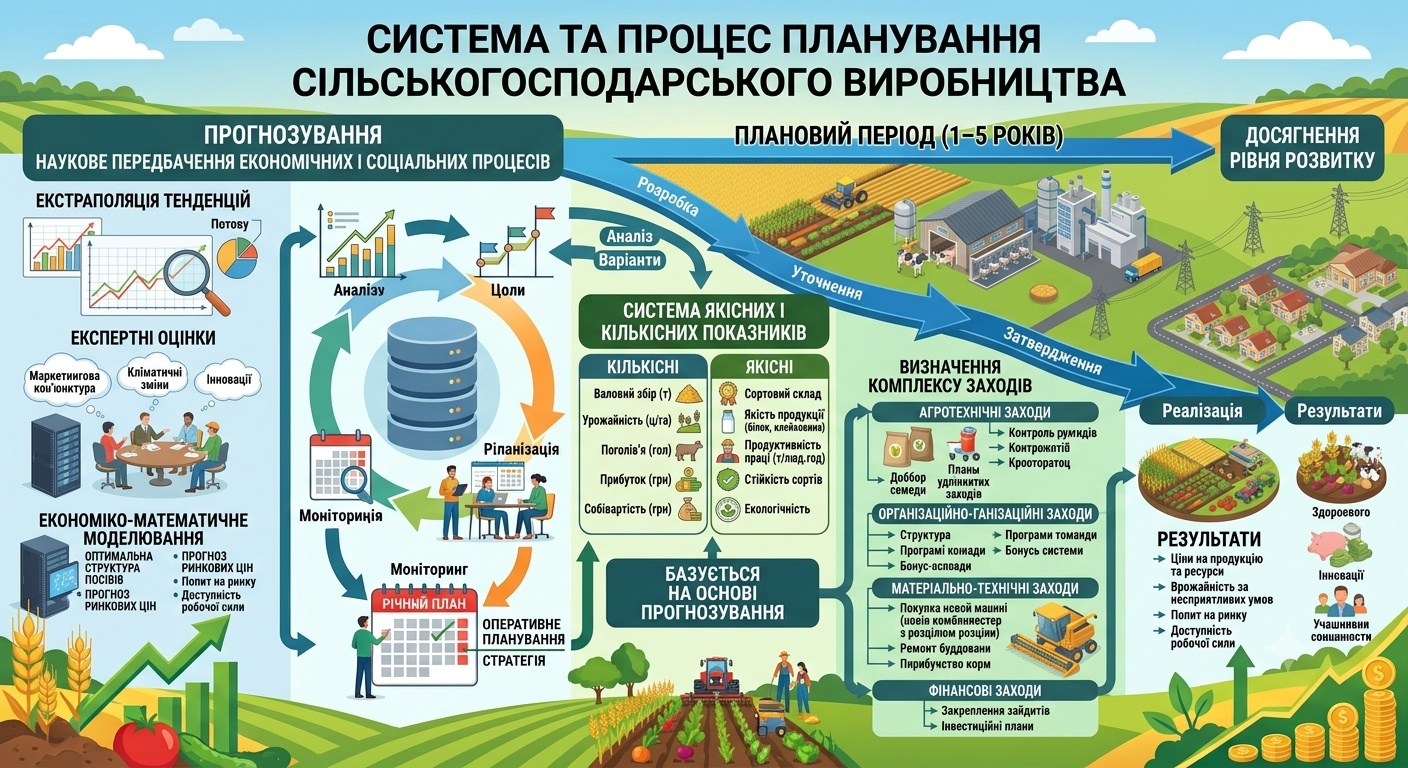
Планування сільськогосподарського виробництва– це науково обґрунтоване встановлення рівнів економічного і соціального розвитку сільськогосподарських підприємств на певний плановий період через систему якісних і кількісних показників та визначення комплексу заходів щодо досягнення встановлених рівнів розвитку. Планування базується на основі прогнозування. Прогнозування– це наукове передбачення економічних і соціальних процесів.
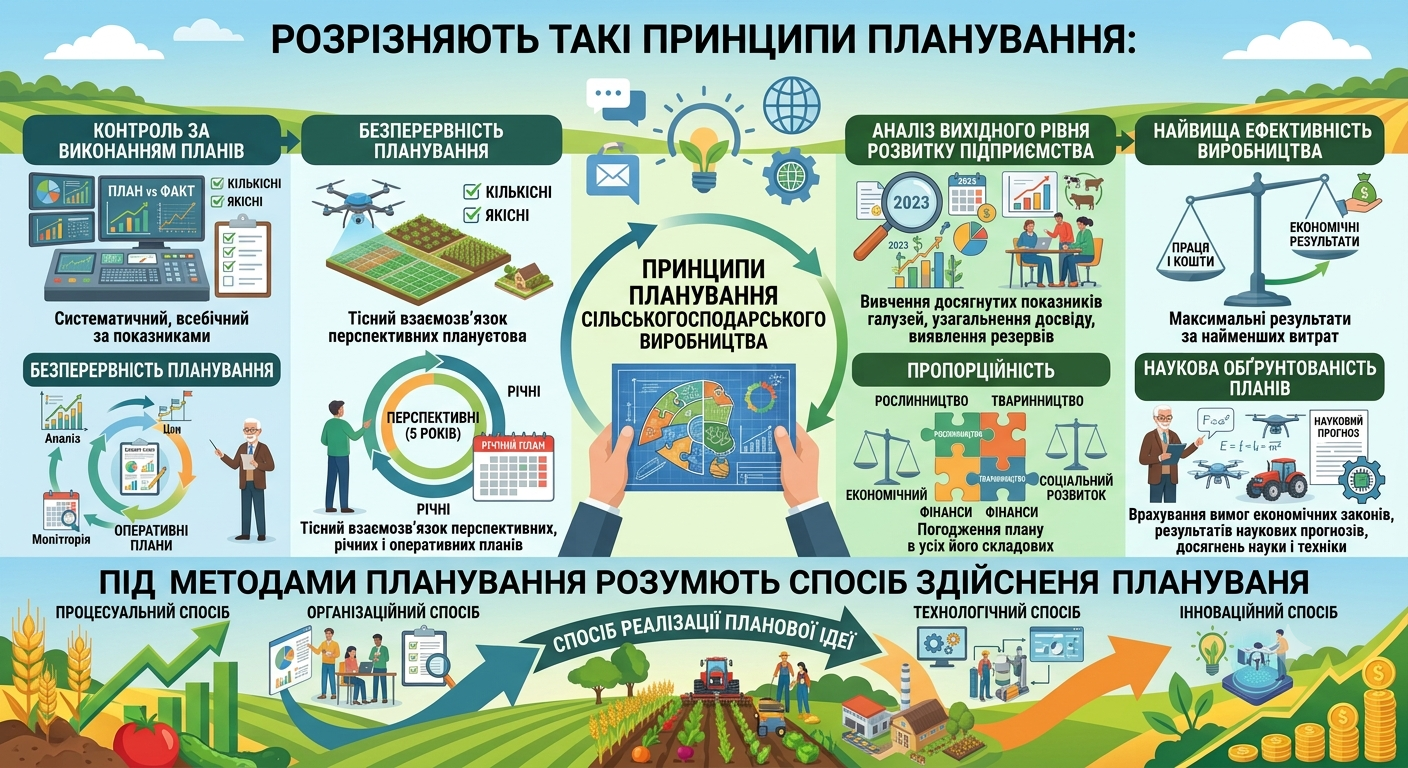
Розрізняють такі принципи планування: 1. аналіз вихідного рівня розвитку підприємства – тут вивчають досягнуті показники розвитку галузей, узагальнюють досвід, виявляють невикористані резерви; 2. найвища ефективність виробництва – передбачає досягнення максимальних економічних результатів за найменших витрат праці і коштів; 3. наукова обґрунтованість планів – передбачає відображення в планах вимог об’єктивних економічних законів розвитку суспільства, врахування результатів наукових прогнозів, розроблення планових показників на основі досягнень науки і техніки; 4. пропорційність – у тому, що план економічного і соціального розвитку сільськогосподарського підприємства треба погоджувати в усіх його складових; 5. безперервність планування – вимагає тісного взаємозв’язку перспективних, річних і оперативних планів; 6. контроль за виконанням планів – за кількісними і якісними показниками має бути систематичним, всебічним. Під методами планування розуміють спосіб здійснення планування, тобто спосіб реалізації планової ідеї.
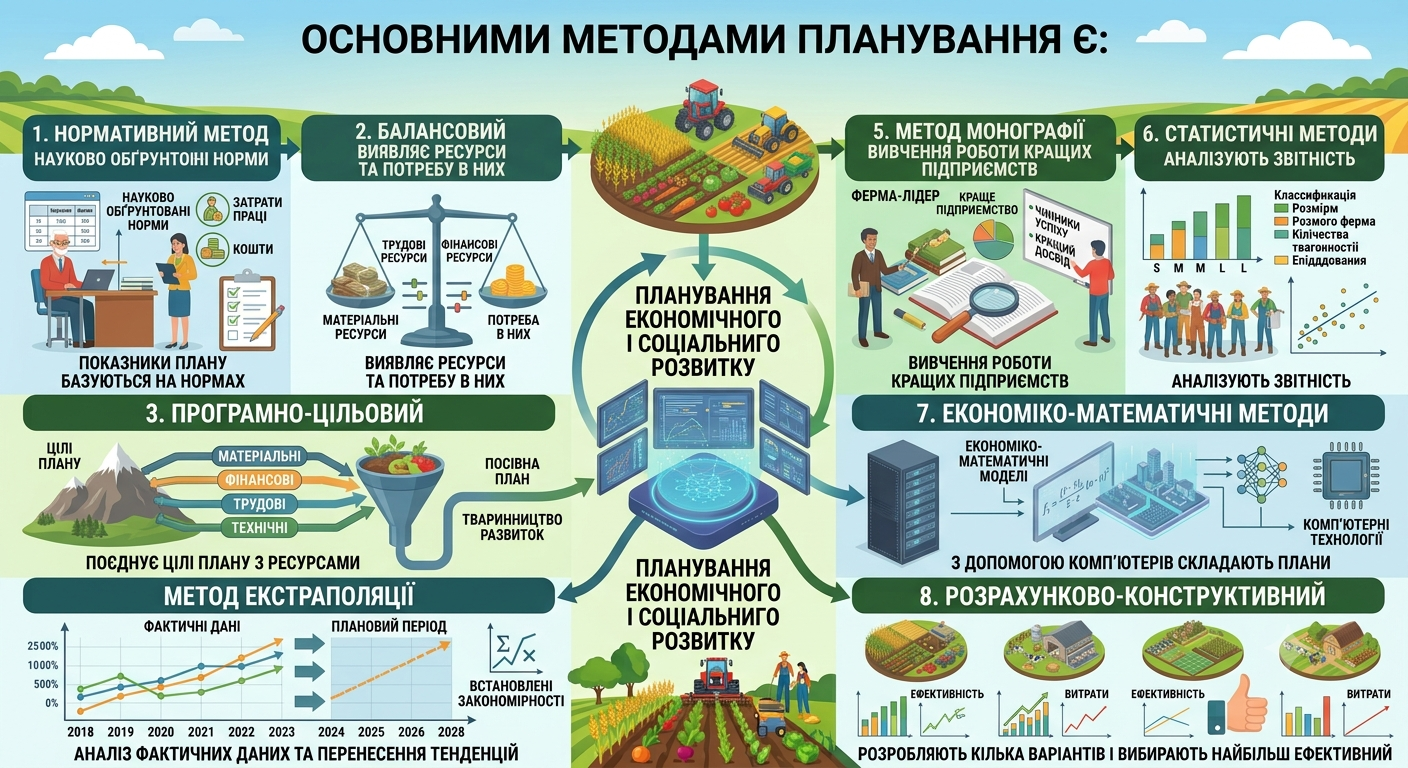
Основними методами планування є: 1. нормативний метод – показники плану базуються на використанні науково обґрунтованих норм затрат праці і коштів; 2. балансовий – виявляє наявні матеріальні, трудові, фінансові ресурси та потребу в них; 3. програмно-цільовий – поєднує цілі плану з необхідними ресурсами; 4. розрахунково-конструктивний – розробляють кілька варіантів розв’язання певної задачі і вибирають найбільш ефективну з них; 5. метод екстраполяції – аналізують фактичні дані за кілька років, встановлюють закономірності зміни показників і переносять їх на плановий період; 6. метод монографії – вивчають роботу кращих підприємств, чинники, що сприяли їх досягненню; 7. статистичні методи – групують дані, вивчають звітність, аналізують вихідні дані для розробки планів; 8. економіко-математичні методи – з допомогою комп’ютерних технологій складають плани економічного і соціального розвитку.
13.3. Система планування та види планів підприємства. Напрями планування: прогресивне, ретроградне, кругове
Залежно від методу організації й здійснення планової діяльності вздовж вертикалі системи управління виокремлюють прогресивне, ретроградне і кругове планування.
Процес планування, за якого планові показники формують на рівні нижчих підрозділів, а далі узагальнюють у загальному плані підприємства, носить назву прогресивного.
На противагу йому, ретроградне планування передбачає вироблення планових показників функціонування і розвитку економічної системи на вищих рівнях системи управління з їхньою подальшою деталізацією та перенесенням у плани підрозділів нижчого рівня ієрархії.
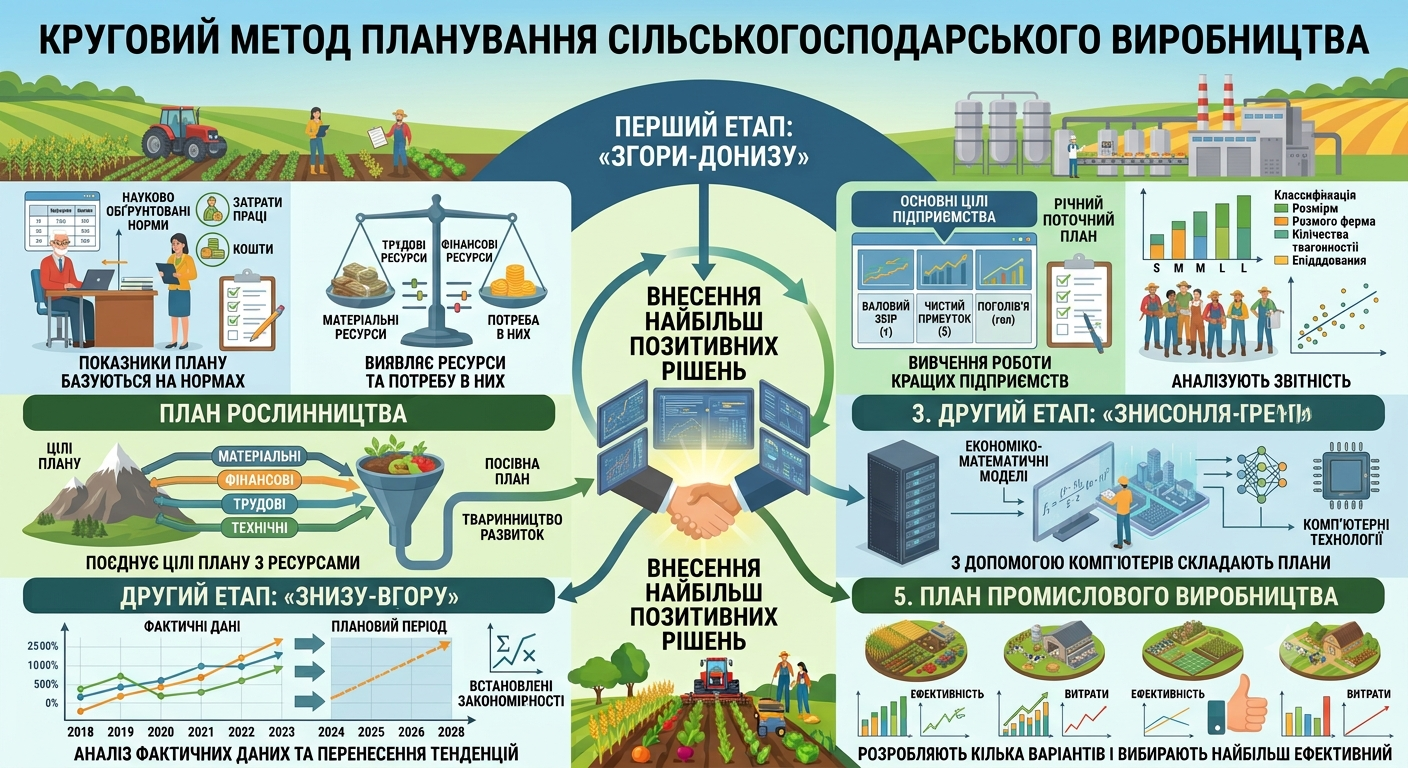
Певним поєднанням цих двох методів, що дає змогу уникнути притаманних їм недоліків, є кругове планування. Круговий метод передбачає розробку планів у два етапи: на першому етапі («згори-донизу») виробляють поточний план за основними цілями; на другому етапі («знизу-вгору») розробляють кінцевий план на основі деталізованих планів. При цьому, у плани вносять найбільш позитивні рішення.
Круговий метод передбачає розробку планів у два етапи: на першому етапі («згори-донизу») виробляють поточний план за основними цілями; на другому етапі («знизу-вгору») розробляють кінцевий план на основі деталізованих планів. При цьому, у плани вносять найбільш позитивні рішення.
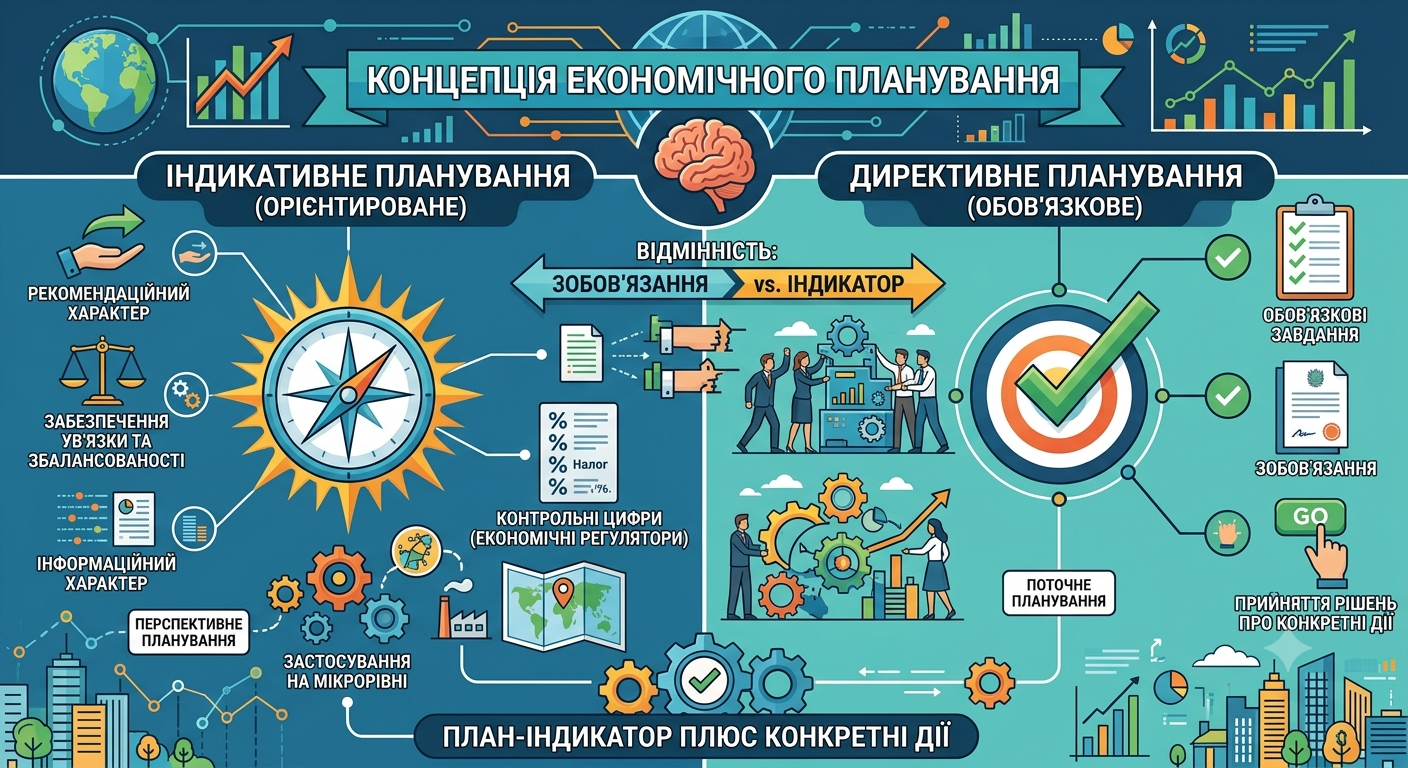
З позиції обов’язковості планових завдань розрізняють директивней індикативне планування.
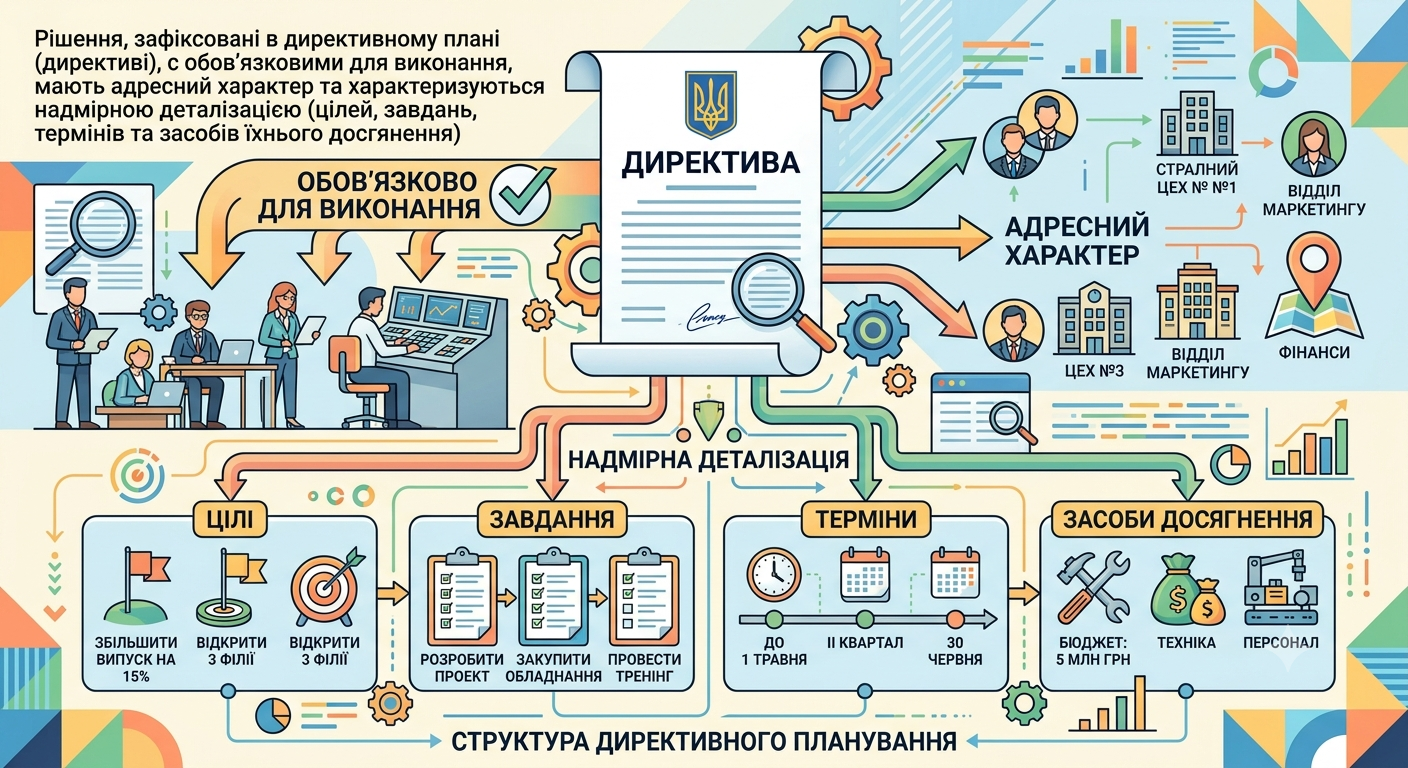
Рішення, зафіксовані в директивномуплані (директиві), є обов’язковими для виконання, мають адресний характер та характеризуються надмірною деталізацією (цілей, завдань, термінів та засобів їхнього досягнення).
Натомість індикативний план має рекомендаційний характер, хоча в ньому можуть бути й обов’язкові завдання. Основне завдання такого планування полягає не лише в тому, щоб дати кількісну оцінку показників, що характеризують динаміку, структуру та ефективність економіки, а насамперед у тому, щоб забезпечити ув’язку та збалансованість усіх показників розвитку економіки. Індикативне планування має інформаційний, орієнтований характер (контрольні цифри, економічні регулятори) та застосовується і на мікрорівні. У цьому випадку під час складання перспективних планів застосовують індикативне, а в поточному плануванні – директивне планування. На відміну від плану (індикатора), зобов’язання (директива) пов’язане із прийняттям рішення про конкретні дії.
За тривалістю планового періоду розрізняють перспективне(довгострокове і середньострокове) і поточне планування.
Довгострокове планування охоплює період понад п’ять років і, зазвичай, визначає довгострокову стратегію підприємства, його соціальний, економічний і науково-технічний розвиток на перспективу.
Середньострокове планування здійснюється на період від двох до п’яти років.
Поточне планування полягає в розробці річних планів на всіх рівнях управління підприємством та з усіх напрямів його діяльності, а також планів на більш короткі періоди (квартал, місяць).
За змістом планових рішень виокремлюють стратегічне, тактичне та оперативно-календарне планування. Стратегічне планування, як правило, орієнтується на довгострокову перспективу і визначає основні напрями розвитку об’єкта господарювання. У стратегічному плані відображають перспективні цілі і, обґрунтовані з позицій всебічного дослідження умов зовнішнього середовища та тенденцій його розвитку, визначають напрями і засоби їхнього досягнення. У тактичних планах відображають заходи, спрямовані на розширення виробництва і підвищення його технічного рівня, оновлення і зростання якості продукції, якомога повніше використання науково-технічних досягнень. Як результат тактичного планування складається план економічного і соціального розвитку підприємства, що є комплексною програмою виробничої, господарської і соціальної його діяльності на певний період.
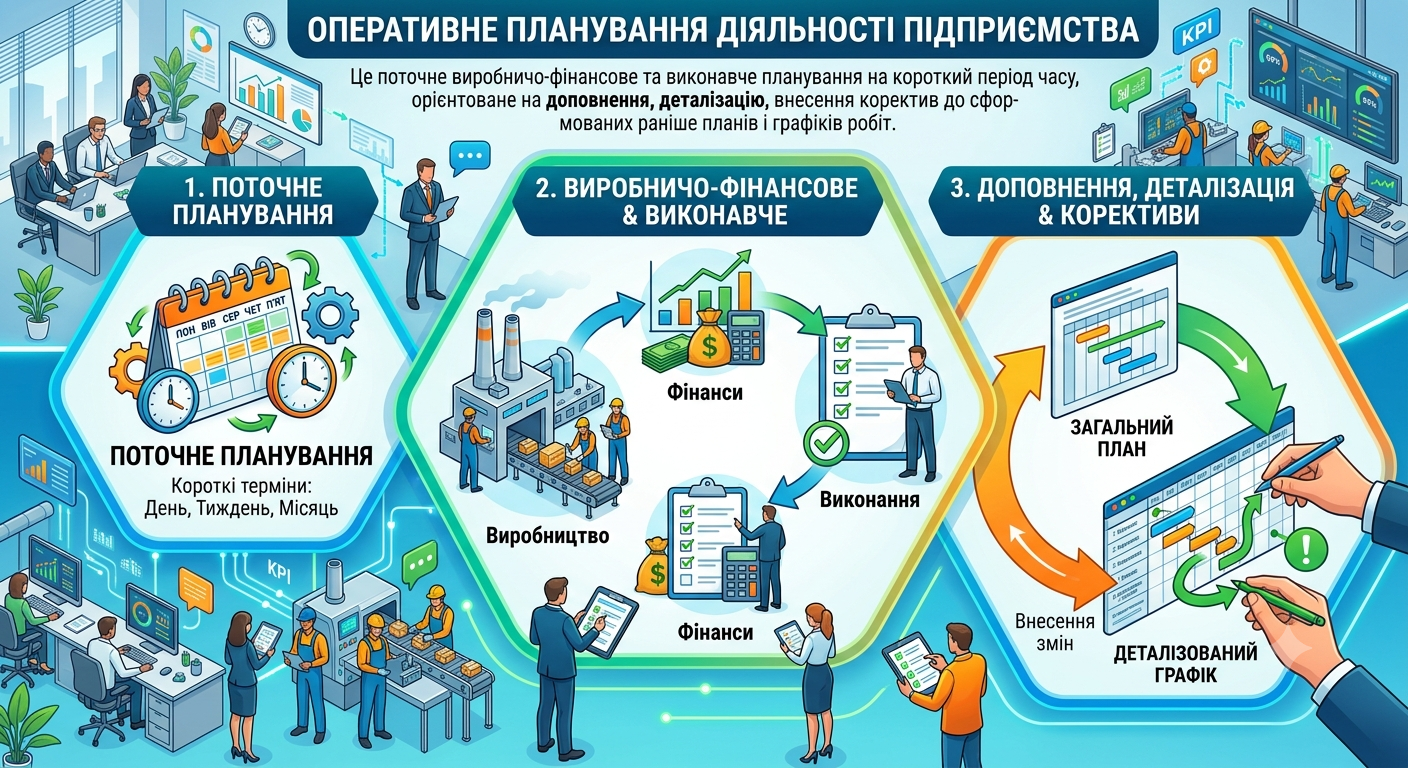
Оперативне планування діяльності підприємства – це поточне виробничо-фінансове і виконавче планування на короткий період часу, орієнтоване на доповнення, деталізацію, внесення коректив до сформованих раніше планів і графіків робіт.
Оперативне планування забезпечує організацію повсякденної планомірної і ритмічної роботи підприємства та його структурних підрозділів. Узагальнено, стратегічне планування можна розглядати як пошук нових можливостей підприємства на ринках, тактичне – як процес створення передумов для реалізації цих нових можливостей, а оперативно-календарне – як процес їхньої реалізації.