1.1. Організаційно-економічні основи ринкових форм господарювання
В Україні створено одинакові умови для розвитку всіх форм власності – державної, приватної та комунальної. У приватній власності можуть бути будинки, робоча і продуктивна худоба, насадження, транспортні засоби, кошти, цінні папери. У державній – загальнодержавна власність. Комунальна – це власність на місцях, власність адміністративно-територіальних одиниць. На базі державної власності функціонують державні сільськогосподарські підприємства, навчально-дослідні господарства, кінні заводи. На основі приватної – фермерські господарства, орендні, товариства, асоціації і т. інше. Якщо в статутному фонді підприємства іноземні інвестиції становлять не менше як 10 %, воно вважається підприємством з іноземними інвестиціями. Якщо всі 100 % статутного фонду іноземні інвестиції – то його вважають іноземним підприємством. Залежно від способу утворення та формування статутного фонду підприємство може бути унітарним (один засновник) або корпоративним (два або більше засновників).
Мікропідприємствами є підприємства, показники яких на дату складання річної фінансової звітності за рік, що передує звітному, відповідають щонайменше двом з таких критеріїв: • балансова вартість активів – до 350 тисяч євро; • чистий дохід від реалізації продукції (товарів, робіт, послуг) – до 700 тисяч євро; • середня кількість працівників – до 10 осіб.
Суб’єктами мікропідприємництва є юридичні особи – суб’єкти господарювання будь-якої організаційно-правової форми та форми власності, у яких середня кількість працівників за звітний період (календарний рік) не перевищує 10 осіб та річний дохід від будь-якої діяльності не перевищує суму, еквівалентну 2 мільйонам євро, визначену за середньорічним курсом НБУ.
Малі підприємства
Малими є підприємства, які не відповідають критеріям для мікропідприємств та показники яких на дату складання річної фінансової звітності за рік, що передує звітному, відповідають щонайменше двом з таких критеріїв: • балансова вартість активів – до 4 мільйонів євро; • чистий дохід від реалізації продукції (товарів, робіт, послуг) – до 8 мільйонів євро; • середня кількість працівників – до 50 осіб.
Суб’єктами малого підприємництва є: юридичні особи – суб’єкти господарювання будь-якої організаційно-правової форми та форми власності, у яких середня кількість працівників за звітний період (календарний рік) не перевищує 50 осіб та річний дохід від будь-якої діяльності не перевищує суму, еквівалентну 10 мільйонам євро, визначену за середньорічним курсом НБУ.
Великі підприємства
Великими є підприємства, які не відповідають критеріям для середніх підприємств та показники на дату складання річної фінансової звітності за рік, що передує звітному, відповідають щонайменше двом з таких критеріїв: • балансова вартість активів – понад 20 мільйонів євро; • чистий дохід від реалізації продукції (товарів, робіт, послуг) – понад 40 мільйонів євро; • середня кількість працівників – понад 250 осіб.
Суб’єктами великого підприємництва є юридичні особи – суб’єкти господарювання будь-якої організаційно-правової форми та форми власності, у яких середня кількість працівників за звітний період (календарний рік) перевищує 250 осіб та річний дохід від будь-якої діяльності перевищує суму, еквівалентну 50 мільйонам євро, визначену за середньорічним курсом НБУ.
Середні підприємства
Середніми є підприємства, які не відповідають критеріям для малих підприємств та показники яких на дату складання річної фінансової звітності за рік, що передує звітному, відповідають щонайменше двом з таких критеріїв: • балансова вартість активів – до 20 мільйонів євро; • чистий дохід від реалізації продукції (товарів, робіт, послуг) – до 40 мільйонів євро; • середня кількість працівників – до 250 осіб.
Інші суб’єкти господарювання належать до суб’єктів середнього підприємництва.
Діяльність підприємств різних форм власності регламентується Господарським та Цивільним кодексами України та низкою законодавчих актів. За своєю природою, сільське господарство є багатогранним виробництвом. Елементи, які його формують, органічно і організаційно взаємодіють у певному поєднанні галузей, у певній галузевій структурі.
Галузь– це частина сільськогосподарського виробництва, яка відрізняється від інших видом продукції, складом засобів виробництва і знарядь праці, технологією та організацією виробничих процесів. Багаточисельність галузей аж ніяк не означає їх технологічну відокремленість, оскільки будь-яка галузь може успішно функціонувати тільки в поєднанні з іншими.
Отже, сільське господарство– це галузь найвищою мірою інтегрована в певну природно-економічну систему, в якій кожен компонент є обов’язковим елементом і виконує свою специфічну роль.
Галузевий склад сільського господарства: Рослинництво:Рільництво; Садівництво; Луківництво. Тваринництво:Скотарство; Свинарство; Вівчарство; Птахівництво; Конярство; Бджільництво; Шовківництво; М’ясне, молочне, змішане; Виробництво яєць і вирощування птиці; Інкубація, вирощування маточного поголів’я, виробництво бройлерів та інші дрібні галузі. Зернове господарство, технічні культури, картопля, овочі, баштанні, кормові; Озимі та ярі колосові, круп’яні, зернобобові; Виробництво плодів і ягід; Штучні та природні луки і пасовища.
1.2. Предмет і метод курсу
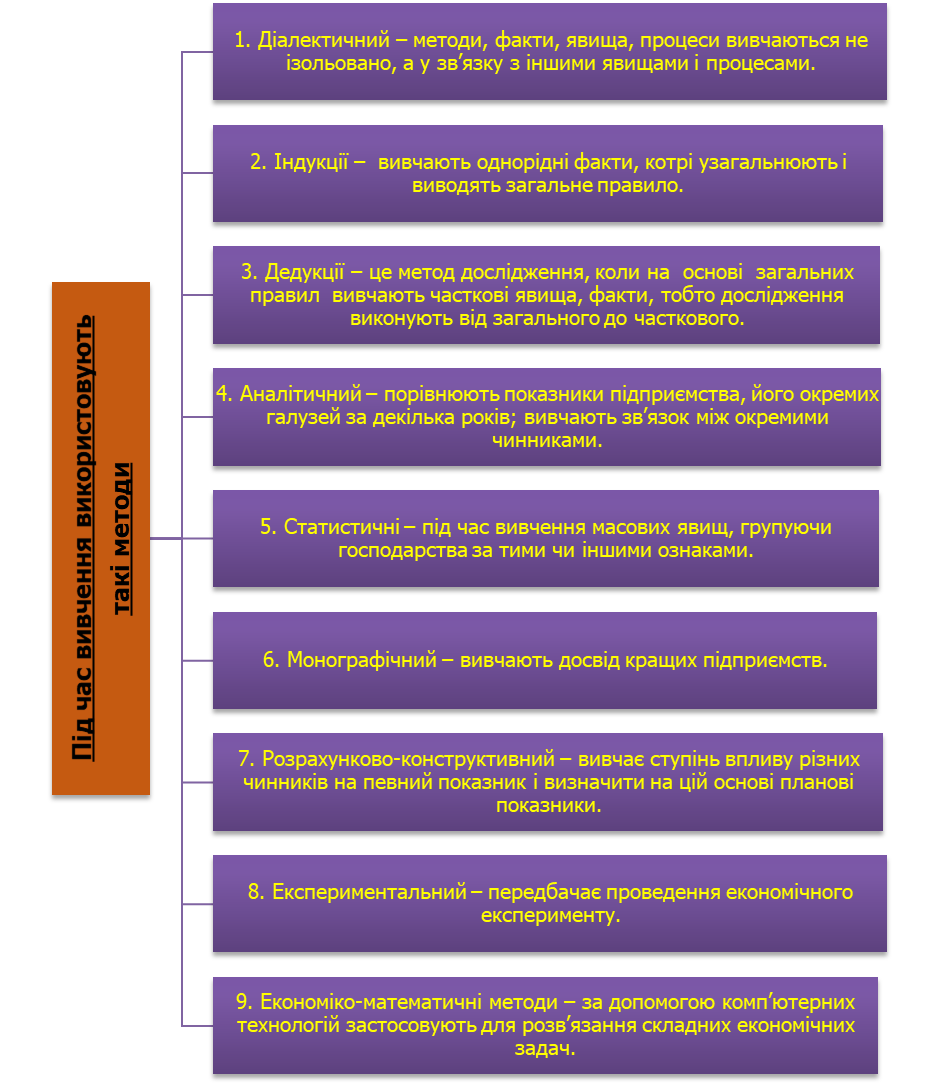
Планування та організація діяльності підприємства – це економічна наука, яка на основі об’єктивних законів розвитку природи і суспільства вивчає закономірності раціональної побудови, планування і економічно ефективного ведення виробництва на сільськогосподарських підприємствах з метою отримання максимального прибутку.
1.3. Сутність та класифікація системи ведення господарства
Для ефективного розвитку аграрного виробництва необхідне найбільш повне і раціональне використання виробничих ресурсів підприємств. Цьому сприяє впровадження науково обґрунтованої системи господарства.
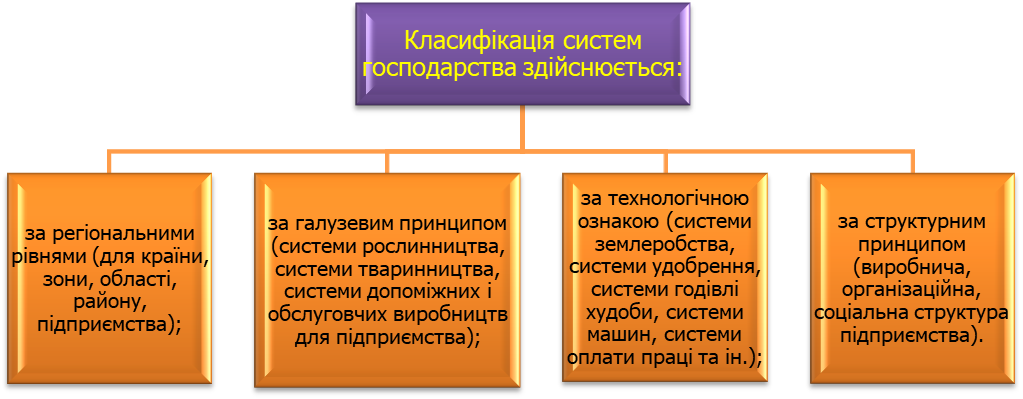
Система господарства – це правильна спеціалізація підприємства, раціональне поєднання галузей, які разом з комплексом соціально-економічних, агрозоотехнічних та організаційних заходів спрямовані на всебічне використання виробничого потенціалу підприємства, отримання максимального прибутку.
На формування системи ведення господарства сільськогосподарського підприємства впливає ресурсний потенціал, тобто наявність матеріально-технічних, трудових і земельних ресурсів.
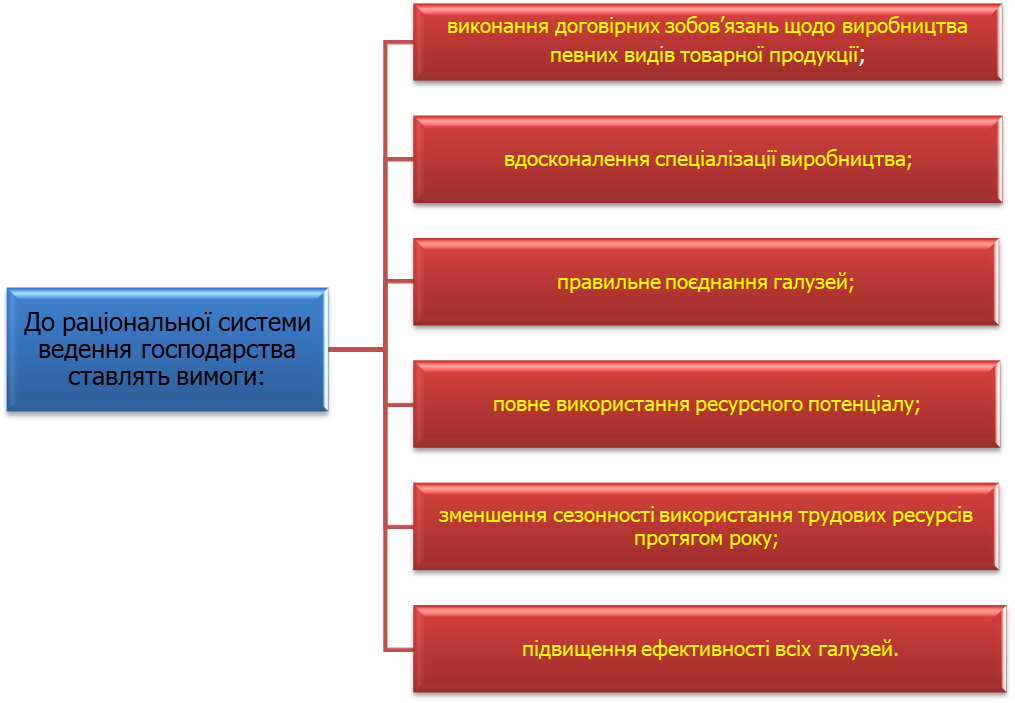
До раціональної системи ведення господарства ставлять вимоги: Системи ведення господарства розробляють для кожного конкретного підприємства на базі рекомендацій наукових установ, даних передового досвіду підприємств, нормативних матеріалів.
Поняття науково обґрунтованої системи господарства охоплює всі сторони аграрного виробництва: раціональне розміщення і спеціалізацію; правильне поєднання галузей; інтенсифікацію; найбільш ефективні напрями використання капітальних вкладень; впровадження прогресивних методів організації праці; вдосконалення форм управління і планування виробництва; підвищення матеріальної заінтересованості працівників у збільшенні виробництва продукції і зниженні її собівартості, підвищенні ефективності всіх галузей.
На формування системи господарства аграрного підприємства, її розвиток впливає сукупність чинників і умов виробництва. Головним із них є ресурсний потенціал підприємства, тобто наявність матеріально-технічних, трудових і земельних ресурсів підприємства.
До раціональної системи господарства ставляться такі основні вимоги: виконання договірних зобов’язань з реалізації продукції, вдосконалення спеціалізації виробництва, правильне поєднання галузей, найбільш повне і раціональне використання ресурсного потенціалу (землі, трудових ресурсів, основних та оборотних фондів), зменшення сезонності використання трудових ресурсів протягом року, підвищення ефективності всіх галузей.