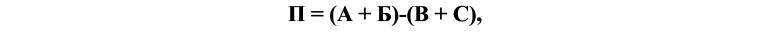17.1. Виробнича потужність підприємства, виробнича програма
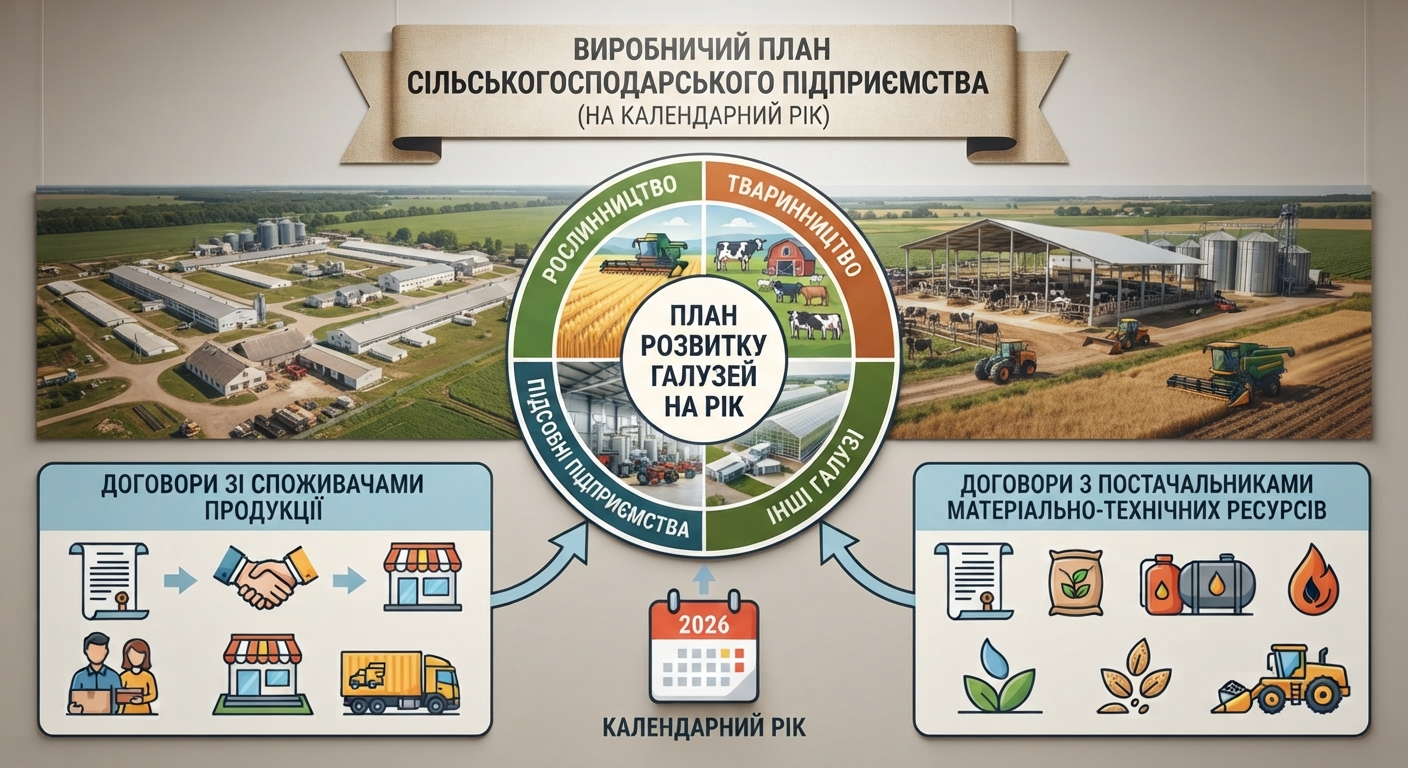
Виробнича програма– це план розвитку рослинницьких, тваринницьких, інших галузей і підсобних підприємств господарства на календарний рік. Головним під час її складання є договори, укладені зі споживачами продукції і постачальниками матеріально-технічних ресурсів.
Річні виробничі програми бригадам, фермам органічно пов’язані з планом господарства, його частинами. Річний план господарства розглядають і затверджують загальні збори колективу. Виробничі програми бригадам, фермам та іншим підрозділам після розроблення розглядають на зборах працівників відповідних підрозділів, затверджує їх керівник господарства.
17.2. Значення виробничої програми з тваринництва
На підставі обґрунтування напрямів розвитку тваринництва в господарстві вибирають галузі, визначають їхній обсяг і види продукції, яку доцільно виробляти. Враховуючи встановлений обсяг виробництва і визначену продуктивність худоби, планують її поголів’я. Важливим тут є обґрунтування структуристада – співвідношення окремих вікових і статевих груп худоби в стаді певного виду тварин на певну дату, за якого виробляється найбільша кількість високоякісної продукції за найменших затрат праці і коштів.
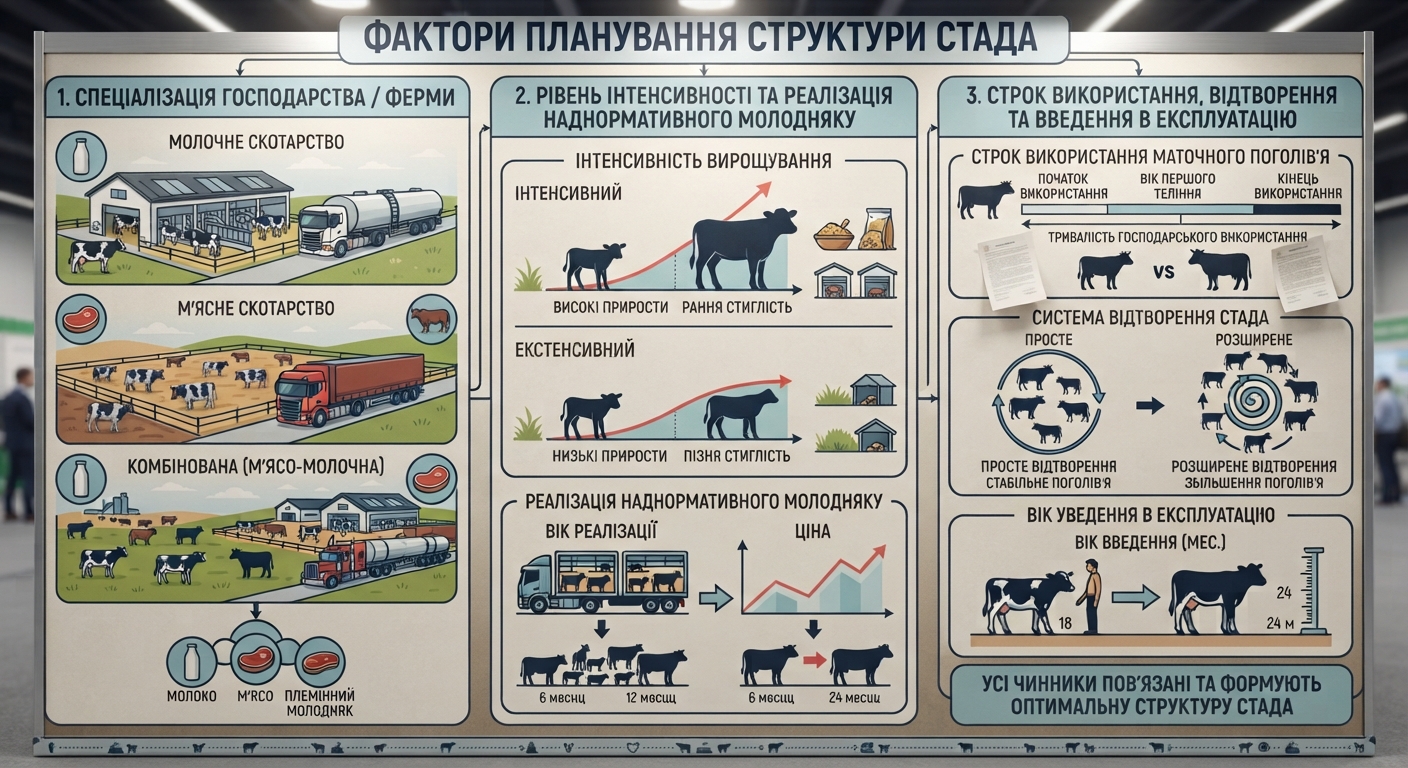
Плануючи структуру стада, враховують такі чинники: 1. спеціалізацію галузі в господарстві, на фермі; 2. рівень інтенсивності вирощування і вік реалізації наднормативного молодняку; 3. строк виробничого використання маточного поголів’я, систему відтворення стада (проста чи розширена) і темпи росту поголів’я худоби, вік уведення маточного поголів’я в експлуатацію.
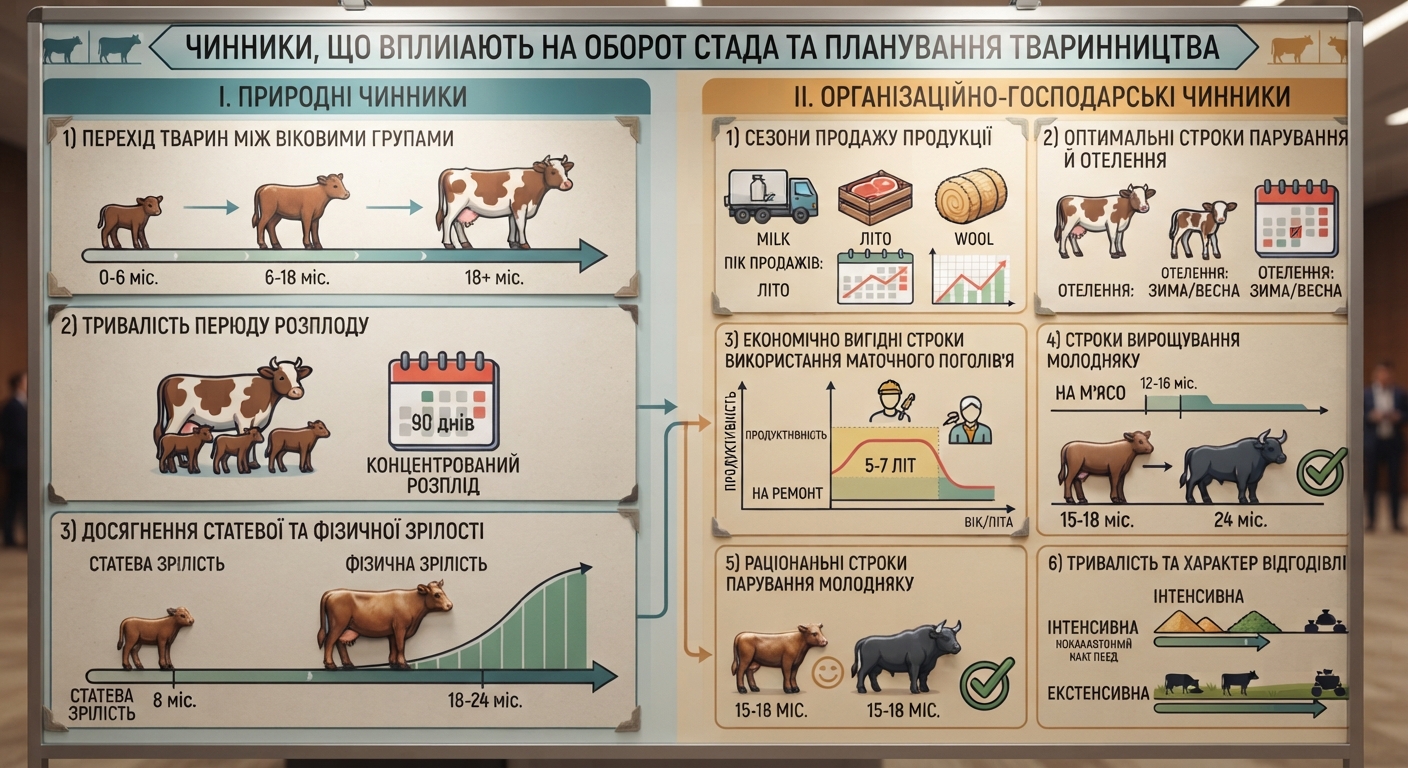
Оборот стада господарства планують з таким розрахунком, щоб не тільки виконати договірні зобов’язання з реалізації продукції і покрити внутрішньогосподарські потреби в ній, а й створити передумови для збільшення виробництва продукції в наступні роки. У господарствах складають річний, сезонний, квартальний і помісячний оборот стада. Оборот стада є джерелом вихідних даних для розрахунків виробництва продукції тваринництва, потреби в кормах, тваринницьких приміщеннях, витрат на формування стада, поточних витрат, а також визначення потреби в робочій силі. Плануючи оборот стада, враховують вплив природних і організаційно-господарських чинників.
До природних належать: 1) перехід тварин з однієї вікової групи в іншу впродовж певного календарного строку; 2) тривалість періоду розплоду; 3) строки настання і досягнення статевої і повної фізичної зрілості
До організаційно-господарських чинників: 1) сезони продажу продукції; 2) найраціональніші календарні строки парування й отелення; 3) економічно вигідні строки використання маточного поголів’я; 4) строки вирощування молодняку для тих чи інших цілей; 5) раціональні строки парування молодняку; 6) тривалість і характер відгодівлі окремих груп тварин.
Щодо великої рогатої худоби: приплід у плановому році буде одержано від корів і телиць, спарованих з квітня по грудень звітного року, а також у першому кварталі планового року. Для складання плану парування корів у січні-липні потрібна зоотехнічна інформація щодо їх отелень у червні-грудні звітного року. Щодо свиней у плановому році буде одержано приплід від свиноматок, злучених з вересня до кінця звітного року, а також у період з січня до вересня планового року.
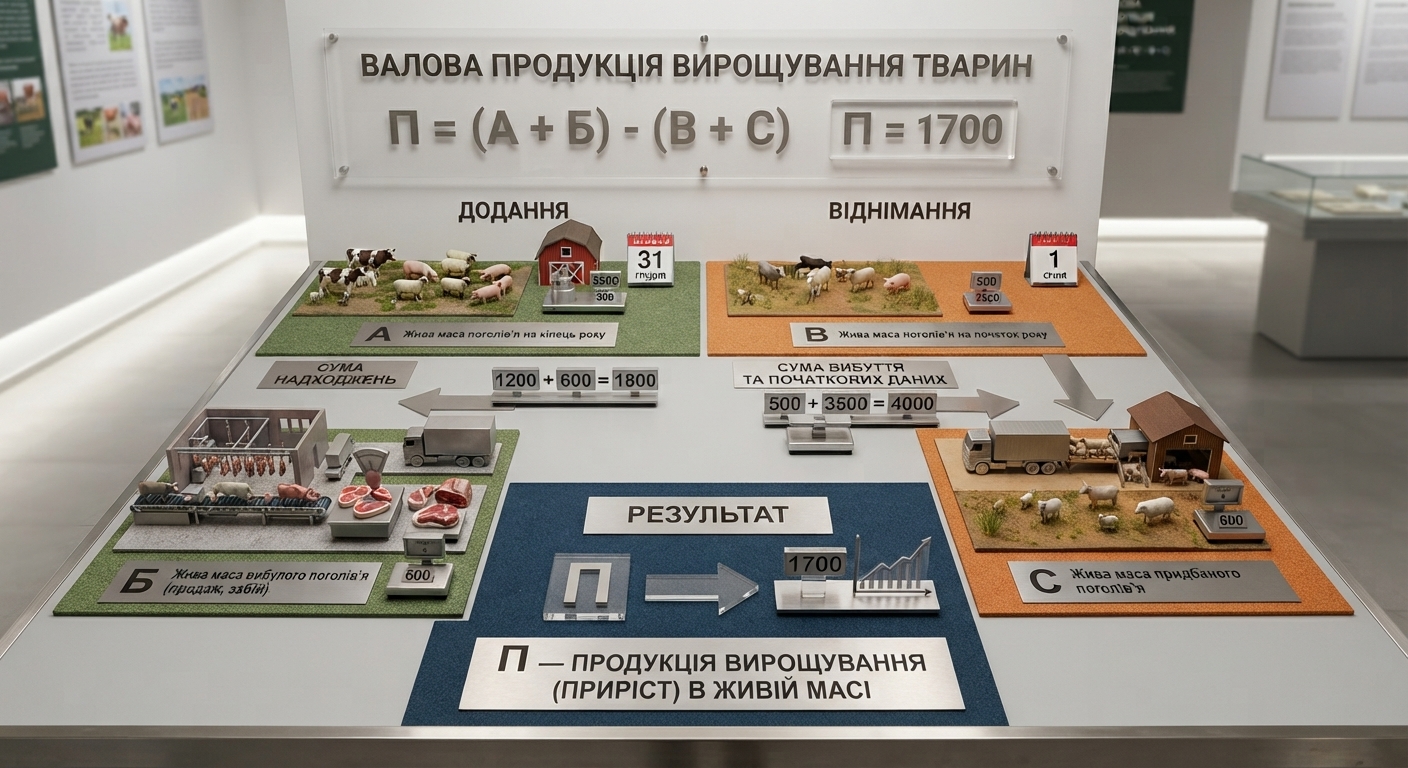
Валову продукцію вирощування складають з маси приросту тварин за рік, живої маси приплоду за винятком падежу тварин і визначають за формулою:
де П– продукція вирощування худоби і птиці в живій масі (приріст); А – жива маса поголів’я худоби і птиці на кінець планового року; Б – жива маса худоби птиці, яку планують до вибуття (продаж відповідно до укладених договорів, забій у господарстві, продаж племінної худоби; В – жива маса худоби і птиці на початок планового року; С – жива маса придбаної худоби і птиці й тієї, що надійшла зі сторони.
Валовий приріст за рік визначають множенням середньорічного поголів’я на середньодобовий приріст живої маси і на 365 днів. Валовий вихід яєць від курей визначають перемноженням середньорічного поголів’я курей-несучок на заплановану яйценосність однієї середньорічної голови; від іншої птиці – перемноженням прийнятої в плані середньої яйценосності на поголів’я самок на початок року. Продукцію вирощування худоби і птиці, виробництво молока та яєць за кварталами і місяцями року планують за середнім поголів’ям відповідних статево-вікових груп за певний період (інформацію беруть з додатково складеного планового помісячного руху худоби і птиці) і запланованою їх продуктивності.
17.3. Значення виробничої програми з рослинництва
Складовими частинами планування на сільськогосподарських підприємствах є річні плани розвитку і річні виробничі програми бригадам, фермам та іншим підрозділам. Виробнича програма з рослинництва містить планову структуру посівних площ, урожайність, план виробництва продукції певного асортименту, кількості та якості, а також комплекс агротехнічних заходів щодо виконання плану виробництва продукції (сорти, насінництво, добрива, пестициди, меліорація). Виробничою програмою з рослинництва передбачається такий розвиток рослинницьких галузей, за якого можна забезпечити виконання договірних зобов’язань з продажу продукції її споживачам, а також повне задоволення потреб господарства у продукції рослинництва (насінний і фуражний фонди, страхові фонди насіння і фуражу, виділення продукції на оплату праці, фонд громадського харчування тощо).
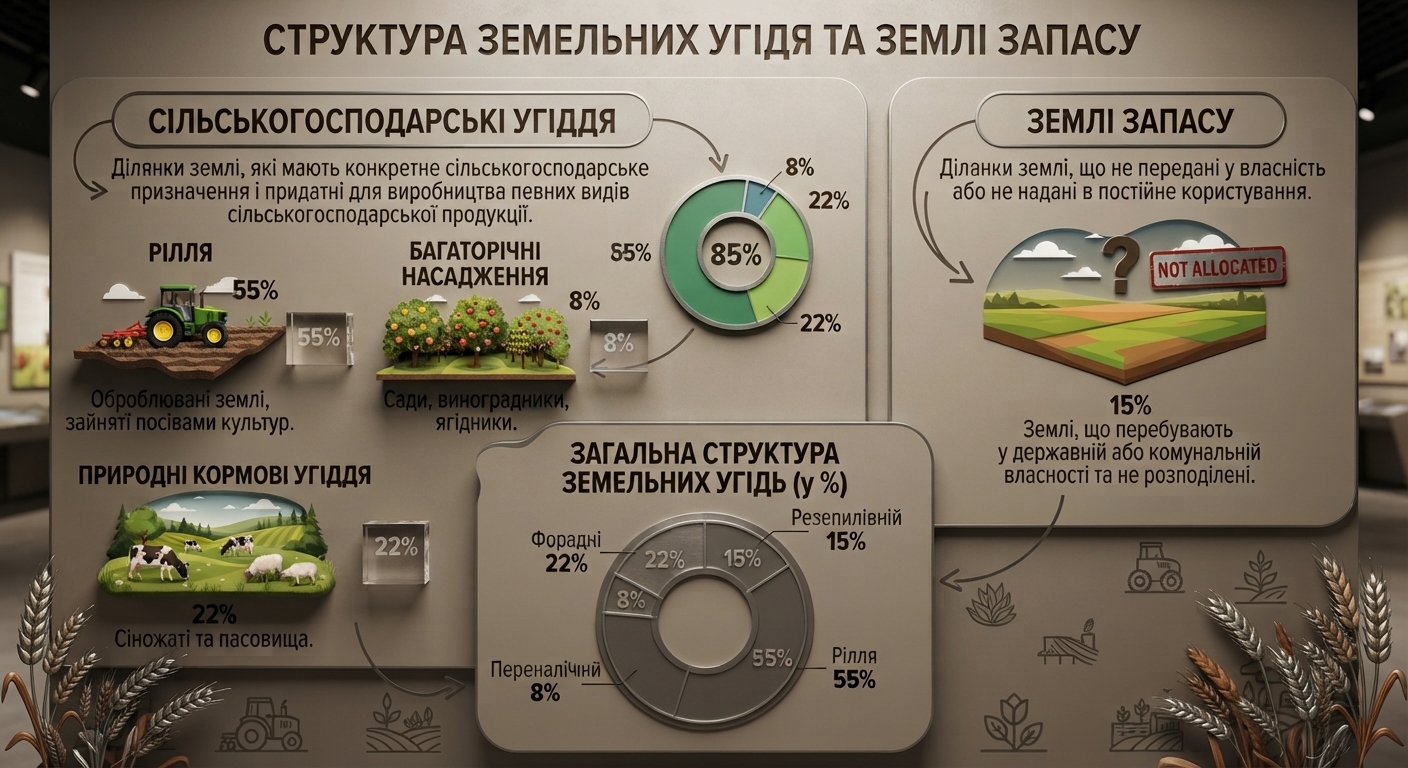
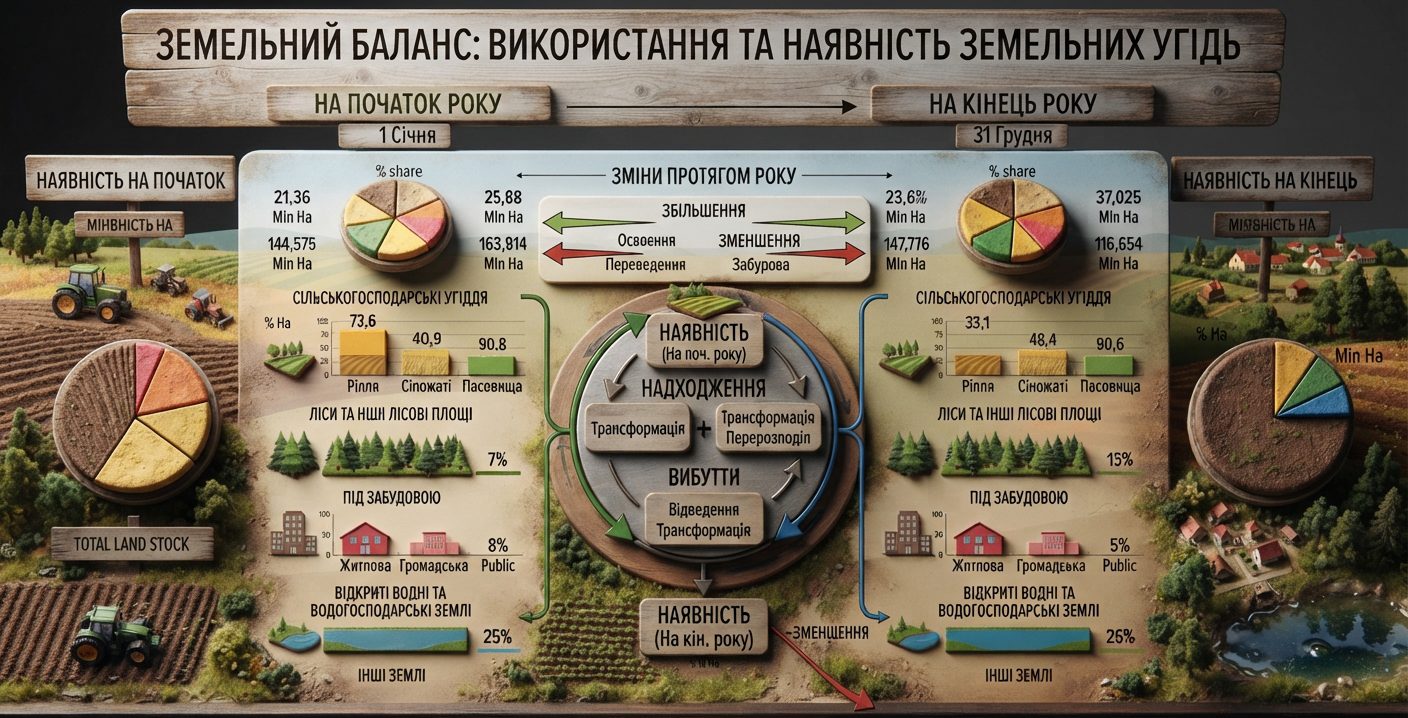
Сільськогосподарські угіддя– це ділянки землі, які мають конкретне сільськогосподарське призначення і придатні для виробництва певних видів сільськогосподарської продукції. Землі запасу – це ті ділянки землі, що не передані у власність або не надані в постійне користування. Структурою земельних угідь називається відсоткове співвідношення їх площ у загальній площі.
Трансформація земель – переведення угідь з одного виду в інший або заміна їх функціонального призначення. Треба, щоб перехід був з менш продуктивних у більш продуктивні (пасовища в ріллю, болота в сіножаті). Отже, під час розроблення планів складають експлікацію і трансформацію земельних угідь, а також земельний баланс. Експлікація земель– таблиця з даними про розміри й склад земельних угідь, що додається до планових матеріалів і документів.
Земельний баланс – це співвідношення використання земельних угідь з їх наявністю на початок і кінець планового року.
У плані використання земельних угідь показують фактичний склад їх на перше листопада звітного року, планового року й використання у плановому році. Одночасно передбачають заходи поліпшення земель: зрошення, осушення, реконструкція зрошувальної (осушувальної) мережі, культуртехнічні роботи, вапнування кислих ґрунтів, гіпсування тощо. Запланована структура посівних площ сільськогосподарських культур має забезпечувати вироблення такої кількості продукції, яка потрібна для виконання договірних зобов’язань з продажу продукції, для створення насінних, фуражних, страхових та інших фондів (здача на обмін, витрати на громадське харчування, на переробку). Площі під окремими культурами визначають за плановою потребою господарства в продукції і плановою врожайністю. Знайдені результати уточнюють за розміщенням культур у полях сівозмін. Посівні площі окремих культур також уточнюють, складаючи балансові розрахунки по кормах, робочій силі, засобах механізації тощо. При цьому враховують і показники економічної ефективності культур, необхідність одержання максимального прибутку. Розроблення виробничої програми з розвитку рослинницьких галузей завершується складанням плану розподілу продукції цих галузей. У прибутковій частині плану показують наявність продукції рослинництва на початок року, надходження з урожаю планового року, закупівлю та інші надходження, у видатковій – продаж, витрати на насіння і на корм худобі, видачу і продаж працівникам підприємства, виділення продукції на переробку, у фонд допомоги та інші витрати.